Domain faect.de kaufen?
Wir ziehen mit dem Projekt
faect.de um.
Sind Sie am Kauf der Domain
faect.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain faect.de kaufen?
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
Ähnliche Suchbegriffe für Kreditrisiken
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
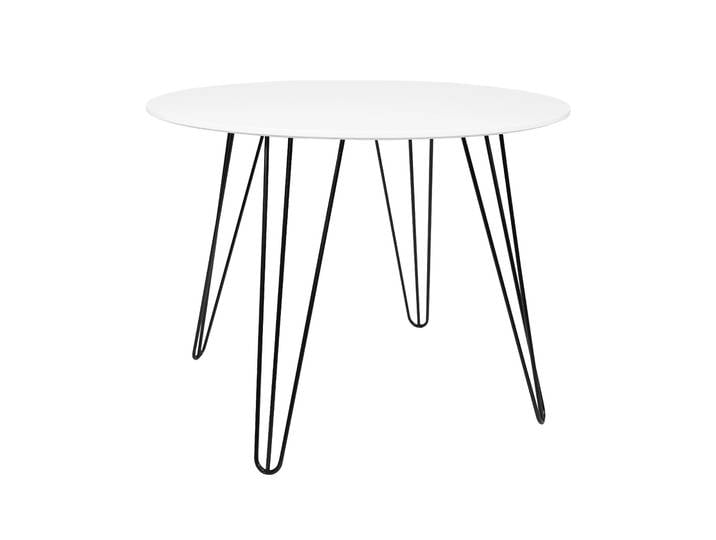
ANGEBOT Runder Esstisch HARRY 100x100, weiß II. QualitätANGEBOT Runder Esstisch HARRY 100x100, weiß II. Qualität. Material MDF: Weiß matt Metall: Schwarz Abmessungen Breite: 100 cm Tiefe: 100 cm Höhe: 74 cm Gewicht: 16,5 kg Die vorherrschenden Farbtöne der kühlen nordischen Natur wirken harmonisch. Eine neutrale Farbpalette, ergänzt durch natürliche Materialien und einen markanten Ton, belebt die Energie im gesamten Interieur. Hohe Funktionalität kennzeichnet den nordischen Minimalismus. Die Räume sind leicht, sauber und gemütlich. Sauberkeit erreichen Sie durch multifunktionale Möbel und ausreichend Stauraum. Dies gilt ebenso für skandinavische Esszimmer und Küchen. Große offene Flächen werden durch den Esstisch Harry mit runder Platte und Metallbeinen gefüllt. Gepolsterte Stühle und Accessoires aus Leder, Strickwaren oder Glas werden geschmackvolle Elemente sein. Farbe:Weiß80,60 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Hellgraues ausziehbares Ecksofa ZENA, beidseitig II. QualitätANGEBOT Hellgraues ausziehbares Ecksofa ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Hellgrau Eckvariante: Linke Ecke, Rechte Ecke, Universelle Ecke Bezug: KRONOS 15 Hinweis: Das Dekor des Spanplattendesigns im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Velourstoff Produktdetails des Sitzes: Elastischer Schaum Verschleißbeständigkeit (Martindale): 50.000 Maße des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Liegefläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafmöglichkeit: Ja Kissen gehören zum Lieferumfang Wird zerlegt geliefert. Kronos Der samtige und weiche Oberflächenfinish mit kurzem Flor macht den Stoff Kronos zu einem der sogenannten Velourstoffe. Die angenehme Textur zeichnet sich durch leichte Glanzeffekte und ein schattierendes Erscheinungsbild aus. Aufgrund seiner Eigenschaften wird Kronos in der Polsterei als Bezugsstoff verwendet. Ein Vorteil des Stoffes Kronos ist auch die Lichtbeständigkeit. Bei natürlichem Lichteinfall verändert die Farbe ihr Aussehen nicht wesentlich. Es wird empfohlen, spezielle Mittel für gepolsterte Möbel zu verwenden. Hergestellt aus 100% Polyester mit einem mittleren Gewicht von 270 g/m2. Ein wichtiger Parameter für verwendete Stoffe ist ihre Festigkeit und Verschleißfestigkeit, der sogen. Martindale-Test. Im Labor bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen für den Stoff Kronos beträgt 50.000. Übliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Grau341,90 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
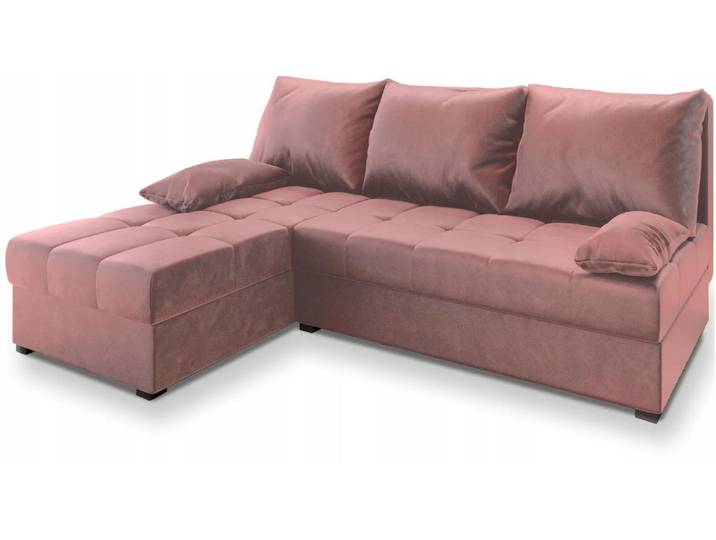
ANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. QualitätANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Rosa Varianten der Ecke: Universalecke Bezug: KRONOS 27 Hinweis: Die Dekoration der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Veloursstoff Eigenschaften des Sitzes: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlaffläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafgelegenheit: Ja Kissen sind im Lieferumfang enthalten Wird demontiert geliefert. Paros Angenehm im Griff ist der Stoff Paros, der zu den Plüschstoffen zählt mit regelmäßiger Struktur. Er besteht aus 100% Polyester, was dem Stoff Festigkeit und Stabilität verleiht. Die samtige Oberfläche lässt sich leicht reinigen mit speziellen Mitteln für Polstermöbel. Aufgrund seiner funktionalen Eigenschaften wird er als Polsterstoff für Sessel, gepolsterte Betten oder Sofagarnituren verwendet. Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Im Labor bedeutet dies, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungen zeigt. Je höher die Zahl, desto besser. Der Stoff Paros glänzt mit einer Zahl von 50.000 Zyklen. Gewöhnliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Rosa255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
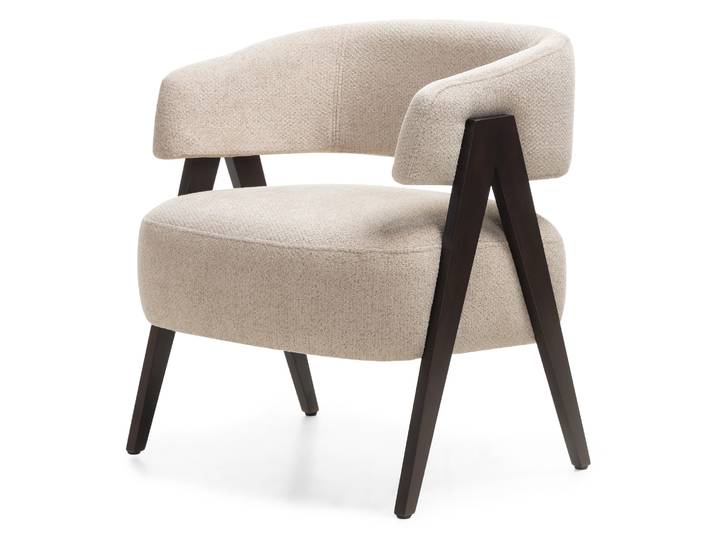
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Runder Esstisch HARRY 100x100, weiß II. QualitätANGEBOT Runder Esstisch HARRY 100x100, weiß II. Qualität. Material MDF: Weiß matt Metall: Schwarz Abmessungen Breite: 100 cm Tiefe: 100 cm Höhe: 74 cm Gewicht: 16,5 kg Die vorherrschenden Farbtöne der kühlen nordischen Natur wirken harmonisch. Eine neutrale Farbpalette, ergänzt durch natürliche Materialien und einen markanten Ton, belebt die Energie im gesamten Interieur. Hohe Funktionalität kennzeichnet den nordischen Minimalismus. Die Räume sind leicht, sauber und gemütlich. Sauberkeit erreichen Sie durch multifunktionale Möbel und ausreichend Stauraum. Dies gilt ebenso für skandinavische Esszimmer und Küchen. Große offene Flächen werden durch den Esstisch Harry mit runder Platte und Metallbeinen gefüllt. Gepolsterte Stühle und Accessoires aus Leder, Strickwaren oder Glas werden geschmackvolle Elemente sein. Farbe:Weiß80,60 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
Ähnliche Suchbegriffe für Kreditrisiken
-
ANGEBOT Hellgraues ausziehbares Ecksofa ZENA, beidseitig II. QualitätANGEBOT Hellgraues ausziehbares Ecksofa ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Hellgrau Eckvariante: Linke Ecke, Rechte Ecke, Universelle Ecke Bezug: KRONOS 15 Hinweis: Das Dekor des Spanplattendesigns im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Velourstoff Produktdetails des Sitzes: Elastischer Schaum Verschleißbeständigkeit (Martindale): 50.000 Maße des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Liegefläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafmöglichkeit: Ja Kissen gehören zum Lieferumfang Wird zerlegt geliefert. Kronos Der samtige und weiche Oberflächenfinish mit kurzem Flor macht den Stoff Kronos zu einem der sogenannten Velourstoffe. Die angenehme Textur zeichnet sich durch leichte Glanzeffekte und ein schattierendes Erscheinungsbild aus. Aufgrund seiner Eigenschaften wird Kronos in der Polsterei als Bezugsstoff verwendet. Ein Vorteil des Stoffes Kronos ist auch die Lichtbeständigkeit. Bei natürlichem Lichteinfall verändert die Farbe ihr Aussehen nicht wesentlich. Es wird empfohlen, spezielle Mittel für gepolsterte Möbel zu verwenden. Hergestellt aus 100% Polyester mit einem mittleren Gewicht von 270 g/m2. Ein wichtiger Parameter für verwendete Stoffe ist ihre Festigkeit und Verschleißfestigkeit, der sogen. Martindale-Test. Im Labor bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen für den Stoff Kronos beträgt 50.000. Übliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Grau341,90 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. QualitätANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Rosa Varianten der Ecke: Universalecke Bezug: KRONOS 27 Hinweis: Die Dekoration der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Veloursstoff Eigenschaften des Sitzes: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlaffläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafgelegenheit: Ja Kissen sind im Lieferumfang enthalten Wird demontiert geliefert. Paros Angenehm im Griff ist der Stoff Paros, der zu den Plüschstoffen zählt mit regelmäßiger Struktur. Er besteht aus 100% Polyester, was dem Stoff Festigkeit und Stabilität verleiht. Die samtige Oberfläche lässt sich leicht reinigen mit speziellen Mitteln für Polstermöbel. Aufgrund seiner funktionalen Eigenschaften wird er als Polsterstoff für Sessel, gepolsterte Betten oder Sofagarnituren verwendet. Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Im Labor bedeutet dies, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungen zeigt. Je höher die Zahl, desto besser. Der Stoff Paros glänzt mit einer Zahl von 50.000 Zyklen. Gewöhnliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Rosa255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, beidseitig II. QualitätANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, beidseitig II. Qualität. Erscheinung des Sofas Produktdetails: Ecksofa, L-förmig Größe: Sofa bis 200 cm Farbe: Dunkelgrün Eckenvariante: Linker Winkel, Rechter Winkel, Universalecke Bezug: KRONOS 19 Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Velourstoff Sitzflächen Produktdetails: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlafbereich: 140 x 200 cm Ausstattung Stauraum: Ja Bettfunktion: Ja Kissen sind im Lieferumfang enthalten Geliefert wird in zerlegtem Zustand. Kronos Der samtige und weiche Oberfläche mit kurzem Flor macht den Stoff Kronos zu einem sogenannten Velours. Die angenehme Textilie zeichnet sich durch dezente Schimmer und schattierende Effekte aus. Aufgrund ihrer Eigenschaften wird Kronos in der Polsterei als Bezugsstoff verwendet. Ein Vorteil des Stoffes Kronos ist auch die Lichtechtheit. Bei natürlichem Licht bleibt die Farbe weitgehend unverändert. Es wird empfohlen, spezielle Reinigungsmittel für Polstermöbel zu verwenden. Hergestellt aus 100% Polyester mit einem mittleren Gewicht von 270 g/m². Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Unter Laborbedingungen zeigt der Stoff Abnutzungserscheinungen nach einer bestimmten Zyklusanzahl. Je höher die Zahl, desto besser. Die Anzahl der Zyklen bei Stoff Kronos beträgt 50.000. Gewöhnliche Haushaltsstoffe haben etwa 20.000 Zyklen. Farbe:Grün255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, zweiseitig II. QualitätANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, zweiseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-förmiges Sofa Größe: Sofa bis 200 cm Farbe: Dunkelgrün Eckvariante: Linke Ecke, Rechte Ecke, Universalecke Bezug: KRONOS 19 Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktabbildung abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Velourstoff Sitzfläche: Elastischer Schaumstoff Verschleißfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Liegefläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafmöglichkeit: Ja Kissen sind im Lieferumfang enthalten Geliefert als Bausatz. Kronos Der velourartige und weiche Stoff mit kurzem Flor macht den Stoff Kronos zu einem der sogenannten Velourstoffe. Die angenehme Textur zeichnet sich durch sanfte Schimmer und einen Schatteneffekt aus. Aufgrund ihrer Eigenschaften wird Kronos in der Polsterei als Bezugsstoff verwendet. Ein weiterer Vorteil des Kronos-Stoffs ist seine Lichtbeständigkeit, wodurch sich die Farben bei natürlichem Lichteinfall kaum verändern. Eine Reinigung mit speziellen Mitteln für Polstermöbel wird empfohlen. Er besteht aus 100% Polyester mit einem mittleren Gewicht von 270 g/m2. Ein wichtiger Parameter bei verwendeten Stoffen ist ihre Reißfestigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Laboruntersuchungen zeigen, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen beim Kronos-Stoff beträgt 50.000. Übliche Haushaltsstoffe liegen bei etwa 20.000 Zyklen. Farbe:Grün298,60 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
-
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.